

一款专科药,撑起老牌药企转型
在不久前举行的中报业绩说明会上,华润双鹤管理层在谈及创新投入时,给出了一组数据:报告期内累计研发投入3.5亿元,投入强度达6.2%,其中战略性新兴产业研发投入占比提升至31%。“创新驱动是公司十五五阶段核心战略,公司坚持长期创新投入的决心与导向不变。”这份披露在上交所平台的会议纪要,为观察传统药企的创新转型提供了一个难得的样本。
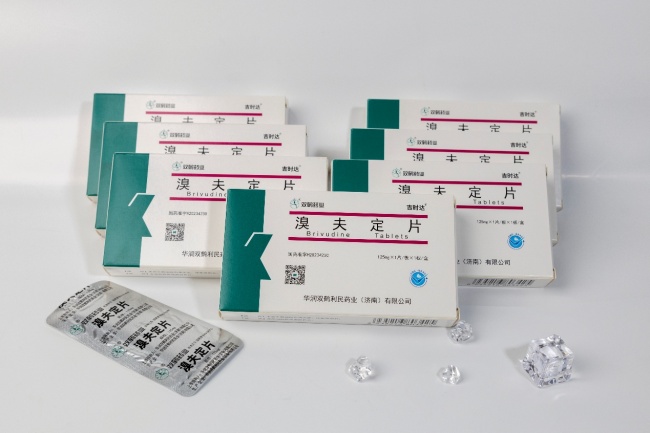
创新转型的前提,是回答“钱从哪里来”。在华润双鹤的账本上,答案之一是一款上市不满三年的专科药——溴夫定片(商品名:吉时达)。
中报里的亮点
单看总量,华润双鹤2026年半年报并不抢眼:营业收入56.15亿元,同比下降3.44%;归母净利润9.46亿元,同比下降3.43%。但拆解结构,变化正在发生。报告期内,专科业务收入17.4亿元、占比31%,超越慢病业务成为公司第一大板块;其中,治疗带状疱疹的抗病毒药溴夫定(吉时达)收入同比增长超32%,肿瘤领域收入同比增长56%。这表明,高毛利的专科创新药与慢病核心品种放量,支撑了公司的利润基本盘。
吉时达是这条结构曲线中最具代表性的单品。2023年9月获批上市,2025年销售收入突破亿元、同比增长超350%,2026年一季度同比增速仍达62%。米内网数据显示,溴夫定在带状疱疹一线抗病毒药物中的市场份额,已从2022年的9.3%提升至2024年的17.1%。在公司整体营收微降的背景下,一款全自费、未进集采的专科药保持两位数增长,其战略意义超出了收入贡献本身——它验证了华润双鹤从普药向“专科思维”切换的可行性。
高壁垒品种
对传统药企而言,创新转型最大的约束是现金流:集采持续压缩普药利润,而创新药研发动辄十年十亿。华润双鹤的解法,是用高壁垒专科品种创造超额现金流,再哺育相关创新药管线。
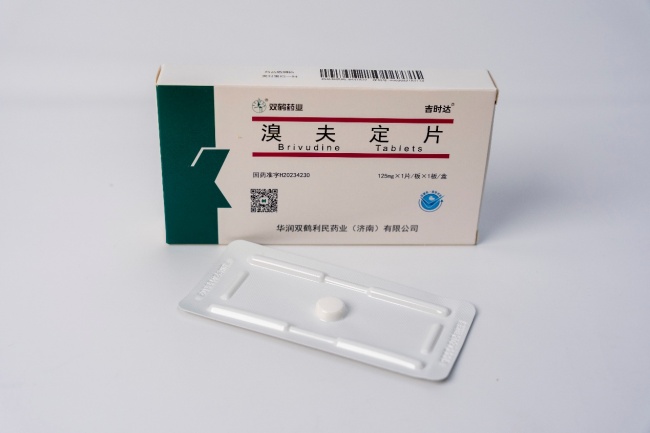
溴夫定正是典型代表:原料药合成工艺复杂、制剂稳定性要求极高,国内市场曾长期由进口产品独占。华润双鹤十多年前即锁定该品种,完成从原料药到制剂的自主可控,最终凭借“每日1片、无肾毒性、肾功能不全患者无需调整剂量”的差异化优势切入市场。其结果是,在集采常态化的行业环境中,吉时达成为一个罕见的“政策避风港”式现金流品种。
从单品成功到体系能力
值得注意的还有研发资源的配置方式。华润双鹤在纪要中明确表示,将“把研发资源进一步向核心赛道、重点创新项目、前瞻性技术攻关倾斜,优化非核心、低效投入板块”。这意味着6.2%的研发投入强度背后,是一场有意识的结构性加码——战新研发占比31%即为佐证。在带状疱疹领域,这一思路同样清晰:8月6日公司公告,双鹤利民的普瑞巴林缓释片完成Ⅲ期临床试验登记,适应证直指带状疱疹后遗神经痛,与吉时达构成“急性期抗病毒+后遗痛管理”的全病程布局。
从行业视角看,华润双鹤的路径为后集采时代的传统药企提供了一种可复制的转型范式:创新不必从零开始,也不必一步到位。以高壁垒专科品种完成现金流和临床渠道的双重积累,再向创新管线逐级传导,本质上是用确定性的生意供养不确定性的研发。吉时达的意义,正在于它证明了这条路走得通。
【免责声明】
此文为出于传播更多信息的转载发布,不代表本文的观点及立场。所涉文、图等资料的一切权力和法律责任归材料提供方所有和承担。文章内容仅供参考,不构成任何购买、投资等建议,据此操作风险自担!如若本文有任何内容侵犯您的权益,请及时联系本站邮箱:1958 11781@qq.com,本站将会在24小时内处理完毕。